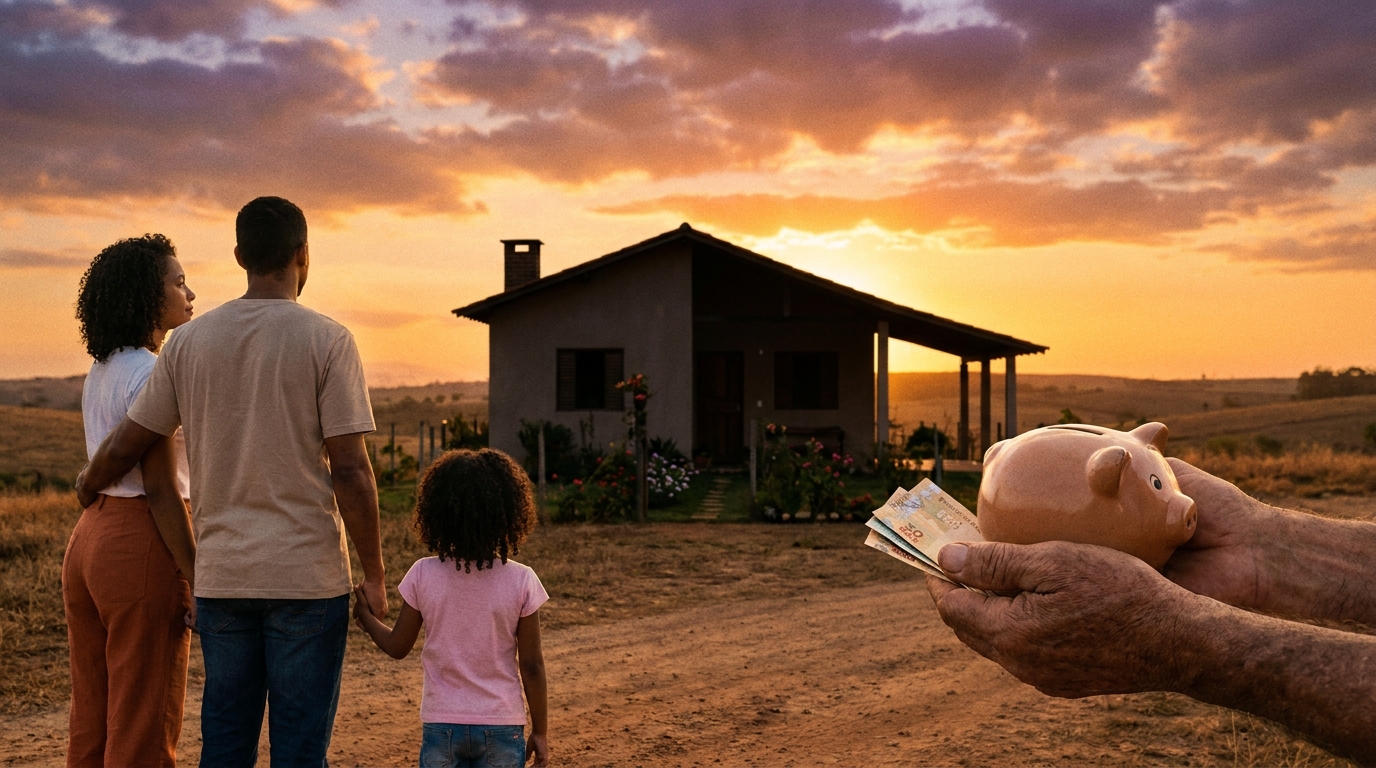
Será que comprar a casa própria com financiamento ainda é um sonho possível com juros tão altos?
Publicidade
Para desbloquear a leitura completa e o site, assista ao anúncio:
Essa é a pergunta que muitos brasileiros fazem hoje, enquanto veem os custos da moradia dispararem. A realidade é dura: as taxas de juros do financiamento imobiliário subiram, e o valor das parcelas pode assustar quem luta para fechar as contas todo mês. Mas, calma — isso não significa que o seu sonho precisa ser abandonado.
Pelo contrário, este é o momento de agir com mais estratégia e inteligência. É preciso entender o cenário atual, conhecer as armadilhas e, principalmente, descobrir as ferramentas certas para proteger o seu bolso. Existem caminhos e decisões que podem fazer toda a diferença entre realizar o sonho da casa própria ou se afundar em dívidas. Vamos mergulhar nisso sem rodeios.
Cenário Atual: Juros Imobiliários Dispararam – E Agora?
Os juros do financiamento imobiliário no Brasil não são fixos, eles flutuam. Nos últimos anos, vimos um período de taxas mais baixas, o que incentivou muita gente a comprar. Mas essa realidade mudou — e rápido. O aumento da taxa básica de juros (Selic) pelo Banco Central tem um impacto direto nos empréstimos para a casa própria, elevando o custo final de maneira significativa. Para quem já estava no limite, a situação ficou ainda mais apertada.
O Impacto Direto nas Parcelas e no Orçamento Familiar
Um aumento de 1% na taxa de juros pode parecer pouco, mas em um financiamento de longo prazo, como 30 anos, esse percentual se transforma em milhares de reais a mais pagos ao banco. Imagine que você está financiando um imóvel de R$ 200.000. Uma taxa de juros que antes era de 8% ao ano pode ter subido para 10% ou 12%. O que isso significa na prática?
* Aumento da parcela mensal: Uma parcela que era R$ 1.500 pode saltar para R$ 1.800 ou R$ 2.000. Para quem já ganha pouco e tem outras contas, um aumento de R$ 300 a R$ 500 faz uma falta enorme.
* Comprometimento de renda: As regras de financiamento geralmente permitem que a parcela não ultrapasse 30% da sua renda. Com juros mais altos, a parcela cresce, e você precisa ter uma renda maior para se qualificar, ou precisa financiar um imóvel de menor valor.
* Custo total do imóvel: No final das contas, o mesmo imóvel de R$ 200.000 pode custar R$ 500.000, R$ 600.000 ou até mais, considerando todos os juros pagos ao longo de 30 anos. Com juros maiores, esse custo total explode.
É um golpe duro, mas entender isso é o primeiro passo para se defender. Não adianta fechar os olhos para a realidade. O mercado está mais desafiador, e só quem estiver preparado vai conseguir navegar por ele sem se afogar.
Protegendo Seu Bolso: Estratégias Essenciais Antes de Financiar
Diante de juros altos, a palavra de ordem é planejamento. Não dá para sair por aí olhando imóveis sem antes organizar a vida financeira. Aqui estão as estratégias que você precisa colocar em prática hoje mesmo para se proteger.
Veja também: Bolo de Canela Marmorizado com Cobertura Açucarada em 40 Minutos: Simples e Irresistível
1. Construa uma Reserva de Emergência Sólida
Antes mesmo de pensar na entrada do imóvel, você precisa ter uma reserva. Pelo menos 6 meses dos seus gastos essenciais guardados. Se sua despesa mensal é de R$ 2.000, você precisa de R$ 12.000. Essa reserva não é para o financiamento — é para a vida. Ela te protege contra imprevistos, como uma doença, um carro que quebra ou uma perda de emprego. Sem ela, qualquer problema vira uma dívida.
2. Dê uma Entrada Maior: Diminuindo o Financiamento
Esta é a dica de ouro para tempos de juros altos. Quanto maior a sua entrada, menor o valor financiado e, consequentemente, menor o montante de juros que você vai pagar. Se o banco pede 20% de entrada, tente dar 30%, 40% ou até 50% se for possível. Uma entrada maior significa:
* Parcelas menores: Menos dinheiro financiado = parcelas que cabem melhor no seu bolso.
* Juros totais reduzidos: Você paga juros sobre um valor menor, economizando uma fortuna no longo prazo.
* Menos tempo de dívida: Talvez você consiga quitar em 20 anos em vez de 30, o que reduz drasticamente o custo total.
Para conseguir essa entrada maior, pode ser preciso adiar um pouco a compra. Use esse tempo para economizar de forma agressiva. Cada R$ 1.000 a mais na entrada é R$ 1.000 a menos de juros no futuro.
3. Reduza Suas Dívidas: Crédito Limpo é Poder
Não tente financiar um imóvel com o nome sujo ou com muitas dívidas, especialmente as de juros altos como cartão de crédito e cheque especial. Os bancos não vão te aprovar ou, se aprovarem, será com as piores taxas possíveis. Limpe seu nome, negocie suas dívidas, quite o que puder. Um bom histórico de crédito abre portas para taxas de juros melhores.
Simulação e Escolha da Melhor Linha de Crédito Imobiliário
Você precisa se tornar um especialista em simulação de financiamento. Não confie apenas na primeira proposta que o banco te oferecer. Pesquise, compare e entenda as opções disponíveis. Cada detalhe importa.
As Principais Modalidades de Financiamento
No Brasil, as opções mais comuns são:
* SAC (Sistema de Amortização Constante): As parcelas começam mais altas e vão diminuindo ao longo do tempo. Bom para quem tem expectativa de aumento de renda ou quer quitar mais rápido, pois a amortização (o valor que abate a dívida principal) é maior no início.
* Tabela Price: As parcelas são fixas (ou quase fixas, dependendo da correção da taxa). Bom para quem precisa de parcelas mais estáveis no início, mas o valor amortizado é menor nos primeiros anos, e os juros são maiores no começo.
* Programas Habitacionais (Minha Casa Minha Vida): Se você se encaixa nos critérios de renda, este programa oferece juros subsidiados e condições mais favoráveis. É a melhor porta de entrada para muitos brasileiros de baixa renda. Pesquise os limites de renda e os valores de imóveis elegíveis na sua região.
O Poder da Simulação Detalhada
Use os simuladores online dos bancos (Caixa, Banco do Brasil, Bradesco, Itaú, Santander). Coloque o valor do imóvel, o valor da entrada e o prazo. Veja as parcelas iniciais, o custo efetivo total (CET) e o valor total a ser pago. Não se apegue apenas à parcela — olhe o CET, pois ele inclui todos os custos (juros, taxas, seguros) e mostra o valor real do financiamento.
* Compare as taxas: Peça simulações em pelo menos 3 ou 4 bancos diferentes. Uma diferença de 0,5% ao ano pode representar R$ 20.000 a R$ 30.000 a mais ou a menos no final de 30 anos.
* Negocie: Não tenha medo de negociar! Se você tem um bom histórico de crédito e uma boa entrada, use isso a seu favor para tentar uma taxa melhor.
* Entenda as correções: Muitos financiamentos são corrigidos pela TR (Taxa Referencial) ou pelo IPCA (Índice de Preços ao Consumador Amplo). Entenda como isso afeta suas parcelas no futuro. A TR geralmente é mais estável, enquanto o IPCA pode trazer surpresas maiores em períodos de inflação alta.
Use o FGTS a Seu Favor: Um Aliado Poderoso
Se você tem carteira assinada, seu Fundo de Garantia por Tempo de Serviço (FGTS) pode ser um verdadeiro salva-vidas na compra da casa própria. Muita gente não sabe como usá-lo da melhor forma.
Como o FGTS Pode Ser Usado
* Entrada: A forma mais comum e inteligente. Usar o FGTS para aumentar sua entrada significa financiar menos, o que, como já dissemos, reduz os juros totais e as parcelas. É um dinheiro que já é seu, parado, e que pode te dar um grande empurrão.
* Amortização do saldo devedor: Se você já tem um financiamento, pode usar o FGTS a cada dois anos para reduzir o saldo da sua dívida. Isso diminui o prazo do financiamento ou o valor das parcelas futuras. É como um “pagamento extra” que vem de um dinheiro que você nem contava.
* Pagamento de parte das parcelas: Em algumas situações específicas, o FGTS pode ser usado para pagar até 80% das suas parcelas por até 12 meses. É um fôlego para quem passa por dificuldades temporárias, mas fique atento às regras.
Regras Essenciais para Usar o FGTS
Para usar o FGTS, você precisa atender a alguns requisitos:
* Tempo de trabalho: Ter no mínimo 3 anos de trabalho sob o regime do FGTS (consecutivos ou não).
* Não possuir imóvel: Não ser proprietário, promitente comprador ou cessionário de imóvel residencial no município onde mora ou trabalha, ou em municípios vizinhos.
* Não ter financiamento ativo: Não possuir outro financiamento ativo no SFH (Sistema Financeiro da Habitação) em qualquer parte do país.
* Imóvel residencial: O imóvel a ser comprado deve ser para uso residencial e dentro do limite de valor estabelecido pelo SFH (atualmente, até R$ 1,5 milhão em todo o país).
Consulte um especialista ou a Caixa Econômica Federal para confirmar sua elegibilidade e entender todos os detalhes. Usar o FGTS de forma estratégica é uma das melhores maneiras de aliviar o peso dos juros altos.
Não Desista do Sonho: Mentalidade e Perseverança
Comprar um imóvel no Brasil, especialmente para a baixa e média renda, exige mais do que dinheiro — exige mentalidade e perseverança. É um projeto de vida que demanda sacrifícios e foco. Não se deixe abater pelos juros altos; use-os como motivação para se planejar ainda melhor.
O Que Mais Você Pode Fazer Agora
* Corte gastos desnecessários: Reveja seu orçamento. Onde está vazando dinheiro? Pequenos cortes diários (o cafezinho, o lanche, a corrida de aplicativo) somam centenas de reais no final do mês. Esse dinheiro pode ir direto para sua entrada ou reserva de emergência.
* Renda extra: Se a renda atual não permite poupar o suficiente, comece a pensar em como gerar uma renda extra. Vender algo que não usa mais, fazer bicos, oferecer serviços nas horas vagas. Todo real conta.
* Paciência é virtude: Talvez o imóvel dos seus sonhos não caiba no seu bolso agora. Comece com um imóvel menor, em um bairro mais afastado. O primeiro imóvel é um trampolim, não a linha de chegada. Ele te tira do aluguel e começa a construir seu patrimônio.
* Busque conhecimento: Continue lendo, pesquisando, conversando com quem entende do assunto. Quanto mais você souber, menos chances terá de ser enganado ou de fazer um mau negócio.
Lembre-se, o objetivo é conquistar a sua casa, não uma dívida eterna. Com juros altos, a sabedoria financeira se torna ainda mais crucial. Não se desespere, mas também não finja que não está acontecendo. Enfrente a realidade, planeje cada passo e persevere. O sonho da casa própria é difícil, mas para quem está preparado, ele é totalmente possível.
Conquiste Sua Casa Própria: O Guia Prático Final
Entenda que o financiamento imobiliário em tempos de juros altos não é uma corrida de velocidade, mas sim uma maratona. Cada passo bem planejado, cada real economizado, cada dívida quitada é uma vitória. Não se compare com o vizinho ou com o que era possível há alguns anos. A realidade é essa, e você tem as ferramentas para enfrentá-la.
Comece hoje mesmo a organizar suas finanças. Converse com sua família. Sonhem juntos, mas planejem com os pés no chão. Procure um corretor de imóveis de confiança, que entenda a sua realidade e possa te direcionar para opções que realmente cabem no seu bolso. Não se precipite em assinar nada antes de ter clareza total sobre o que está fazendo. A casa própria é um dos maiores investimentos da sua vida — e merece toda a sua atenção e estratégia.
Qual dessas dicas faz mais sentido para a sua realidade agora? Conta para a gente nos comentários!