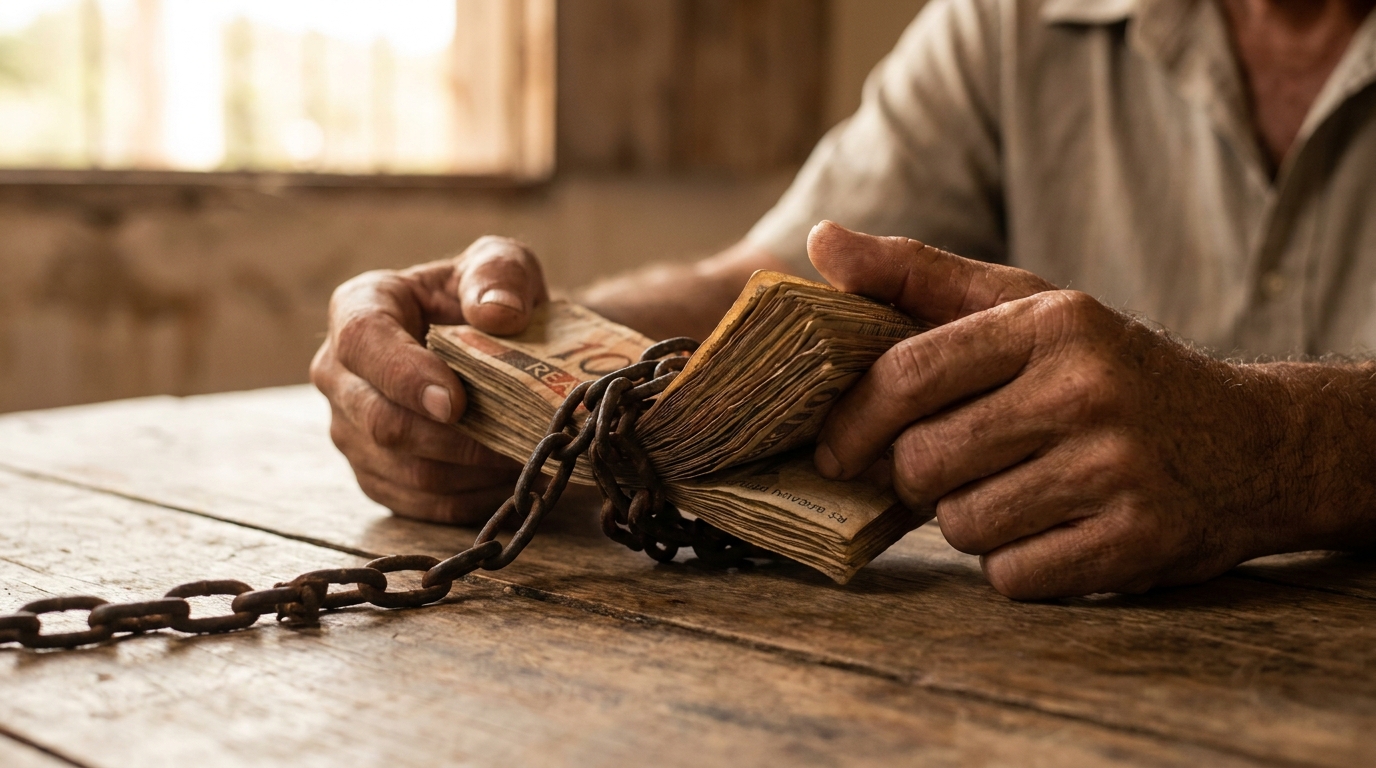
Você já se viu virando o mês no vermelho, com o cartão de crédito estourado e o pesadelo das contas se acumulando?
Publicidade
Para desbloquear a leitura completa e o site, assista ao anúncio:
A gente sabe bem o que é essa angústia — e acredite, você não está sozinho nessa luta diária. Milhões de brasileiros enfrentam a mesma dor: um ciclo vicioso de dívidas que parece não ter fim.
Mas e se eu te disser que existe um caminho para sair desse sufoco? Não é mágica, é método. E a boa notícia é que você, sim, pode aprender a negociar suas dívidas de verdade, como um mestre, e finalmente respirar aliviado. Chega de pagar juros absurdos e sentir que o dinheiro nunca chega — é hora de virar o jogo.
O Primeiro Passo: Enfrentar a Realidade sem Medo
Ignorar a dívida é como tentar curar uma ferida sem olhar para ela. Você precisa saber exatamente o tamanho do problema para começar a resolvê-lo. Isso significa arregaçar as mangas e levantar tudo que você deve, para quem deve e quanto deve — com juros e tudo. Parece assustador, mas é o que vai te dar poder para negociar.
Liste Suas Dívidas: O Raio-X da Sua Situação
Pegue um caderno ou uma planilha simples. Anote cada dívida, sem julgamento, apenas com os fatos. Esse é seu mapa de batalha.
* Credor: Banco X, Loja Y, Cartão Z.
* Tipo de Dívida: Cheque especial, cartão de crédito, empréstimo pessoal, financiamento.
* Valor Original: Quanto você pegou emprestado ou gastou.
* Valor Atualizado: Quanto você deve hoje, já com juros e multas. Peça esse valor atualizado ao credor.
* Taxa de Juros: Qual é a porcentagem de juros que você está pagando por mês ou por ano (empréstimos rotativos de cartão chegam a 400% ao ano!).
* Atraso: Há quanto tempo a dívida está atrasada.
Essa lista não é para te assustar, mas para te dar clareza. Muitos especialistas em finanças pessoais, como eu, já passaram por isso e sabem que o desconhecido é pior do que a realidade. Ter esses números na sua frente é o que vai te dar a confiança necessária para seguir adiante.
Entendendo os Juros: O Seu Maior Inimigo Silencioso
Sabe por que a dívida parece uma bola de neve? Por causa dos juros compostos. Eles trabalham contra você, aumentando o valor devido a cada dia. É como um vampiro sugando seu dinheiro sem você perceber. Entender como eles funcionam é crucial para saber o que está em jogo.
Cartão de Crédito e Cheque Especial: O Abismo Mais Profundo
Esses são os vilões mais comuns. Um empréstimo de R$ 1.000 no cheque especial, com juros de 8% ao mês, vira R$ 1.080 no próximo mês. Se você não pagar, no mês seguinte o juro é sobre R$ 1.080, e assim por diante. Em um ano, sua dívida de R$ 1.000 pode facilmente ultrapassar R$ 2.500, dependendo da taxa!
* Juros do Rotativo: Geralmente os mais altos, podendo passar de 10% ao mês. Se você só paga o mínimo da fatura, o resto vira dívida com esses juros. É uma armadilha.
* Cheque Especial: Similar ao rotativo. É um crédito pré-aprovado que você usa quando sua conta zera. As taxas são altíssimas e ele deve ser evitado a todo custo. Se usar, cubra o mais rápido possível.
Por isso, a primeira prioridade é sempre atacar as dívidas com os juros mais altos. Cada real economizado em juros é um real que fica no seu bolso — ou que você pode usar para pagar outra dívida.
As Armas da Negociação: Como Falar com o Credor
Não encare o credor como um inimigo. Eles também querem receber o dinheiro. O segredo é mostrar que você tem um plano e que está disposto a pagar, mas dentro da sua realidade. A negociação é um jogo de paciência e estratégia.
Dicas Práticas para uma Negociação de Sucesso
1. Prepare-se: Tenha sua lista de dívidas em mãos. Saiba quanto você pode pagar por mês, realisticamente. Seja honesto consigo mesmo sobre sua capacidade de pagamento.
2. Contato Inicial: Ligue para o setor de cobrança. Seja educado, mas firme. Explique sua situação financeira atual (perda de renda, despesas inesperadas) sem se vitimizar. Foco na solução.
3. Proponha um Valor Realista: Não espere que eles proponham algo bom de cara. Faça sua oferta baseada no que você PODE pagar. Exemplo: “Consigo pagar R$ 200 por mês. É o que tenho hoje para honrar meu compromisso.”
4. Peça Descontos: Muitas vezes, eles oferecem descontos generosos (30%, 50% ou até mais) sobre o valor total da dívida, principalmente se ela estiver atrasada há muito tempo. Pergunte sobre a possibilidade de quitar à vista com desconto ou parcelar com juros reduzidos.
5. Anote Tudo: Nome do atendente, protocolo da ligação, data, horário e o que foi combinado. Isso é crucial para qualquer problema futuro. Envie um e-mail confirmando o acordo, se possível.
6. Negocie Pessoalmente (se possível): Em alguns casos, ir à agência ou loja pode gerar um atendimento mais humano e flexível.
7. Não Se Sinta Pressionado: Se a proposta não for boa, agradeça e diga que vai analisar. Você pode ligar de novo ou esperar que eles entrem em contato com uma oferta melhor. A urgência está mais do lado deles do que do seu quando a dívida está muito atrasada.
Lembre-se: o objetivo é chegar a um valor e um parcelamento que você consiga HONRAR. Um acordo que você não consegue pagar é pior do que não ter acordo algum, pois pode gerar ainda mais frustração e juros.
Táticas Avançadas de Renegociação para Devedores
Existem algumas estratégias que podem te dar uma vantagem na hora de negociar, especialmente para dívidas mais antigas ou complexas.
Portabilidade e Consolidação de Dívidas
Se você tem várias dívidas com juros altos (cartão de crédito, cheque especial), pode ser que um banco menor ou uma fintech ofereça um empréstimo pessoal com juros mais baixos para você quitar todas elas. Isso se chama consolidação de dívidas.
* Vantagens: Uma única parcela, juros menores, mais controle.
* Cuidado: Compare as taxas! Trocar seis por meia dúzia não vale a pena. O novo empréstimo precisa ter juros SIGNIFICATIVAMENTE menores do que os das suas dívidas atuais. Um empréstimo de R$ 5.000 com juros de 2% ao mês é muito melhor do que R$ 5.000 no rotativo a 10% ao mês.
Troca de Dívida Cara por Dívida Barata
O conceito é simples: trocar uma dívida com juros de 10% ao mês (como o rotativo) por outra de 2% ao mês (um empréstimo pessoal, por exemplo). Priorize sempre a dívida mais cara.
* Exemplo: Você deve R$ 3.000 no cartão de crédito (juros de 9% ao mês) e R$ 1.500 de um empréstimo pessoal (juros de 3% ao mês). O ideal é pegar um novo empréstimo de R$ 3.000 com juros baixos para quitar o cartão. Assim, você se livra da dívida que mais te corrói.
Busque Ajuda Profissional (Quando Necessário)
Se as dívidas são muitas, se você se sente sobrecarregado ou se os credores estão sendo intransigentes, procurar ajuda pode ser uma boa saída. Organizações como o Serasa e o SPC Brasil, além de algumas fintechs e plataformas de renegociação online, oferecem serviços e feiras para negociar dívidas.
* Feirões de Negociação: Fique atento aos feirões de renegociação de dívidas que acontecem ao longo do ano. Neles, os bancos e empresas costumam oferecer condições mais vantajosas e descontos maiores para quem quer quitar seus débitos. É uma excelente oportunidade para o devedor.
* Procon: Se você sentir que está sendo cobrado de forma abusiva ou não consegue um acordo justo, o Procon pode intermediar a negociação.
Limpar o Nome e Recomeçar: O Caminho para a Liberdade
Ter o nome sujo é um peso. Dificulta conseguir crédito, fazer um financiamento e até alugar um imóvel. A boa notícia é que, ao renegociar e pagar a primeira parcela do seu acordo, seu nome já pode sair dos cadastros de inadimplentes (SPC e Serasa).
O Ciclo da Recuperação Financeira
1. Negociação e Pagamento da 1ª Parcela: Primeiro passo para limpar o nome.
2. Quitação da Dívida: Após pagar todas as parcelas, você está livre daquela dívida.
3. Construção de Histórico de Crédito: Comece a usar o crédito de forma consciente. Um cartão de crédito com limite baixo, pago integralmente todo mês, ajuda a reconstruir seu histórico.
4. Reserva de Emergência: A maior defesa contra novas dívidas. Comece a guardar um pouquinho, nem que seja R$ 50 por mês. Ter R$ 1.000 guardados para imprevistos pode te salvar de pegar um novo empréstimo caro.
Limpar o nome não é apenas uma questão burocrática — é uma questão de dignidade e paz de espírito. É a prova de que você superou um obstáculo gigante e está no controle da sua vida financeira novamente.
Como Evitar Entrar na Roda Viva das Dívidas Novamente
Renegociar é um alívio, mas o verdadeiro triunfo é não voltar para essa situação. Isso exige uma mudança de hábitos e uma nova mentalidade sobre o dinheiro.
Crie um Orçamento Realista e Siga-o
Você precisa saber para onde seu dinheiro está indo. Anote todas as suas receitas e despesas. Categorize tudo:
* Receitas: Salário, renda extra, bicos.
* Despesas Fixas: Aluguel, contas de água, luz, internet, transporte, escola.
* Despesas Variáveis: Alimentação, lazer, roupas, farmácia.
O segredo é gastar menos do que se ganha. Se você ganha R$ 2.000 e suas despesas somam R$ 2.200, há um problema. É preciso cortar gastos ou buscar mais fontes de renda. Não tem atalho.
A Regra dos Potes (ou envelopes)
Imagine que você tem vários potes (ou envelopes) para seu dinheiro. Quando o salário cai, você distribui o dinheiro para cada um:
* Pote 1: Contas Fixas.
* Pote 2: Alimentação.
* Pote 3: Transporte.
* Pote 4: Lazer/Imprevistos.
* Pote 5: Reserva de Emergência.
Quando o dinheiro de um pote acaba, ele acabou. Não pegue do outro pote. Essa disciplina visual ajuda muito a controlar os gastos e evitar desvios no orçamento.
Construa Sua Reserva de Emergência
Este é o seu colchão de segurança. Aquele dinheiro guardado para quando o carro quebrar, a geladeira pifar ou você precisar de um médico. Comece com pouco, R$ 50, R$ 100 por mês. O importante é começar. O ideal é ter de 3 a 6 meses do seu custo de vida guardados.
* Onde Guardar: Poupança (simples e sem burocracia para começar) ou um CDB de liquidez diária que rende mais que a poupança (muitos bancos digitais oferecem isso sem complicação).
A reserva de emergência é a sua maior aliada para nunca mais depender de empréstimos com juros altos. Ela te dá liberdade e paz.
Sua Nova Mentalidade Financeira: Prosperidade e Fé
Passar por um aperto financeiro e sair dele transforma a gente. Você aprende o valor de cada centavo, a importância do planejamento e a força que existe em você para mudar a própria realidade. A prosperidade financeira não é só ter dinheiro, é ter controle sobre ele, é ter a liberdade de fazer escolhas e viver com dignidade.
Mesmo nos momentos mais difíceis, a fé e a esperança são seus pilares. Acredite na sua capacidade de superação, busque orientação e mantenha-se firme no propósito de ter uma vida financeira saudável. Você pode! Milhões já fizeram essa virada, e você também é capaz.
Qual dessas dicas faz mais sentido para a sua realidade agora? Conta para a gente nos comentários!