Você perde oportunidades porque todo o seu dinheiro vence no mesmo dia?
Publicidade
Para desbloquear a leitura completa e o site, assista ao anúncio:
A renda fixa costuma ser a porta de entrada de quem está começando a investir, mas escolher apenas um produto e uma data de vencimento pode criar problemas. Quando surge uma necessidade antes do prazo, o investidor pode precisar resgatar um título sem o planejamento ideal ou deixar recursos parados por mais tempo do que gostaria.
Aprender como montar uma escada de renda fixa ajuda a distribuir aportes em diferentes vencimentos, equilibrando acesso ao dinheiro, previsibilidade e potencial de rendimento. A estratégia não exige grandes quantias nem conhecimentos avançados: ela começa com organização, objetivos claros e produtos adequados ao seu perfil.
O que é uma escada de renda fixa
A escada de renda fixa é uma estratégia que divide o dinheiro investido entre aplicações com prazos de vencimento diferentes. Em vez de concentrar todo o patrimônio em um único título que vence daqui a dois anos, por exemplo, o investidor distribui os recursos em parcelas que podem vencer em datas variadas.
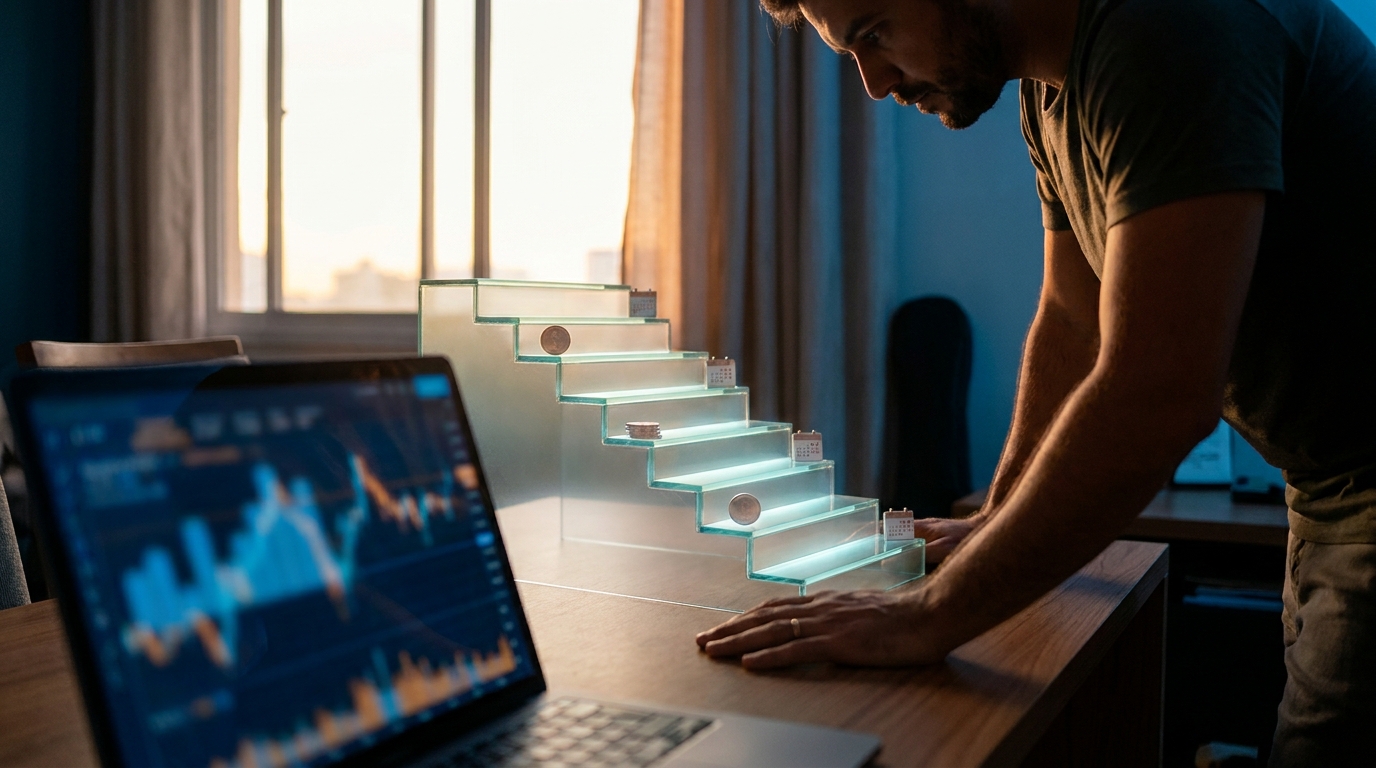
A lógica é semelhante aos degraus de uma escada. Cada vencimento representa um degrau, e a sequência permite que o investidor tenha oportunidades periódicas para avaliar o cenário, usar o dinheiro ou reinvesti-lo.
Essa estrutura pode ser formada por produtos como:
- CDBs com diferentes prazos;
- LCIs e LCAs com vencimentos variados;
- títulos públicos com datas de vencimento distintas;
- debêntures, desde que o investidor compreenda os riscos envolvidos;
- fundos de renda fixa com estratégias e prazos compatíveis com o objetivo.
O ponto central não é adquirir muitos investimentos diferentes. É organizar o vencimento dos ativos para que o dinheiro não fique completamente preso em uma única data.
Por que essa estratégia é interessante para iniciantes
Quem está começando frequentemente comete dois erros opostos: mantém tudo parado por medo de investir ou aplica todo o dinheiro no produto com a maior taxa anunciada, sem analisar prazo, liquidez e risco. A escada ajuda a substituir decisões impulsivas por um plano gradual.
Veja também: Sopa de Fubá Cremosa em 40 Minutos com Nestlé
Com vencimentos distribuídos, o investidor pode:
- reduzir a dependência de uma única aplicação;
- planejar despesas futuras com mais clareza;
- aproveitar novas taxas quando cada título vencer;
- evitar resgates antecipados em situações previsíveis;
- aprender sobre renda fixa enquanto constrói patrimônio.
Ainda assim, a estratégia não elimina riscos. Um título pode ter baixa liquidez, uma instituição pode apresentar risco de crédito e as taxas disponíveis no futuro podem ser menores. Por isso, a escada precisa ser construída de acordo com a finalidade de cada parcela.
Antes de investir, defina os degraus do seu dinheiro
A montagem correta começa antes de abrir o aplicativo da corretora. O primeiro passo é separar o dinheiro por função. Não faz sentido colocar uma reserva para despesas próximas em um investimento que só poderá ser resgatado depois de vários meses.
Separe os objetivos por prazo
Uma forma prática é dividir os objetivos em três horizontes:
- Curto prazo: dinheiro que poderá ser usado nos próximos meses, como despesas anuais, impostos, manutenção ou uma viagem já planejada.
- Médio prazo: recursos destinados a objetivos entre um e três anos, como entrada de um bem, cursos ou uma mudança profissional.
- Longo prazo: valores voltados à aposentadoria, independência financeira ou projetos que não exigem resgate imediato.
Essa classificação evita que um produto de longo prazo seja escolhido apenas porque oferece uma taxa maior. Rentabilidade sem compatibilidade com o prazo pode transformar um investimento aparentemente bom em uma fonte de estresse.
Não confunda escada com reserva de emergência
A reserva de emergência tem prioridade sobre a escada de vencimentos. Ela deve permanecer em alternativas de baixo risco e alta disponibilidade, pois sua função é atender imprevistos, não buscar o maior retorno possível.
Depois de formar uma reserva compatível com sua realidade, o dinheiro destinado a metas conhecidas pode ser distribuído em degraus. Essa ordem é importante porque um investidor sem liquidez pode acabar vendendo ativos de prazo maior em um momento desfavorável.
Escolha uma periodicidade realista
Os degraus podem vencer mensalmente, trimestralmente, semestralmente ou anualmente. A frequência depende do valor investido e da quantidade de objetivos.
Para quem está começando, uma estrutura simples pode ter quatro parcelas, com vencimentos a cada seis meses. Quem precisa de acesso mais frequente ao dinheiro pode criar degraus mensais, mas isso exige mais controle e talvez um valor mínimo maior para que cada aplicação seja eficiente.
Como montar uma escada de renda fixa passo a passo
A estratégia pode ser implementada sem pressa. O importante é seguir uma ordem que reduza erros e permita ajustes ao longo do tempo.
1. Liste os aportes disponíveis
Registre quanto você já tem para investir e quanto consegue aportar todos os meses. Não use dinheiro comprometido com contas, dívidas ou gastos essenciais.
Se o valor inicial for pequeno, comece com dois ou três degraus. A escada pode crescer conforme novos aportes entram. Não é necessário esperar acumular uma grande quantia para iniciar o processo.
2. Escolha os prazos dos vencimentos
Defina datas coerentes com seus objetivos. Um exemplo simples seria distribuir o capital entre títulos que vencem em seis, doze, dezoito e vinte e quatro meses.
O intervalo não precisa ser exatamente igual. Se você tem uma despesa importante prevista para o mês dez, pode escolher um produto que vença próximo desse período, desde que as condições e os riscos sejam adequados.
3. Compare rentabilidade, liquidez e segurança
A taxa exibida na tela é apenas uma parte da decisão. Antes de aplicar, confira:
- se o rendimento é prefixado, pós-fixado ou híbrido;
- qual índice serve de referência para o retorno;
- se existe liquidez diária ou apenas no vencimento;
- quais são as regras para resgate antecipado;
- se há cobertura do Fundo Garantidor de Créditos, quando aplicável;
- qual é o risco de crédito do emissor;
- como funciona a tributação do produto.
Produtos com a mesma rentabilidade anunciada podem ter níveis de liquidez e risco muito diferentes. A escolha deve considerar o conjunto, não somente o percentual apresentado.
4. Divida o valor entre os degraus
Imagine que você tenha R$ 4.000 para uma meta de médio prazo. Uma divisão inicial poderia ser de R$ 1.000 em cada uma de quatro aplicações com vencimentos diferentes.
Esse exemplo é apenas didático. A proporção pode mudar conforme suas necessidades. Se uma despesa está mais próxima, talvez seja razoável reservar uma parcela maior para o primeiro vencimento. Se o objetivo é de longo prazo, a maior parte pode ficar em prazos posteriores.
5. Reinvista quando o primeiro degrau vencer
A escada se torna contínua quando o investidor decide o que fazer com cada parcela liberada. Se o dinheiro não for necessário, ele pode ser reinvestido em um novo prazo, mantendo a sequência de vencimentos.
Por exemplo, quando o primeiro título vencer, você poderá direcionar o valor para o prazo mais longo da estrutura. Assim, a cada período haverá uma aplicação amadurecendo, enquanto outra é criada no final da escada.
Exemplo prático de organização
Considere uma pessoa que tem R$ 6.000 para investir em uma meta que não exige resgate imediato, mas pode demandar acesso parcial ao dinheiro ao longo do tempo. Ela poderia distribuir os recursos da seguinte forma:
| Degrau | Prazo aproximado | Valor inicial | Finalidade possível |
|---|---|---|---|
| 1 | 6 meses | R$ 1.500 | Despesa planejada próxima |
| 2 | 12 meses | R$ 1.500 | Objetivo de curto prazo |
| 3 | 18 meses | R$ 1.500 | Meta de médio prazo |
| 4 | 24 meses | R$ 1.500 | Crescimento patrimonial |
A tabela não representa uma recomendação individual nem garante retorno. Ela mostra como a distribuição pode criar datas de decisão ao longo do tempo.
Se a pessoa não precisar do dinheiro do primeiro degrau, poderá reinvesti-lo em um prazo mais longo. Se precisar realizar uma despesa, terá uma parcela chegando ao vencimento sem alterar necessariamente os demais investimentos.
Como escolher entre prefixado e pós-fixado
O título prefixado informa uma taxa contratada no momento da aplicação. Ele pode oferecer previsibilidade, mas seu resultado deve ser avaliado em relação à inflação e às condições econômicas durante o prazo.
O pós-fixado acompanha um indicador, como uma taxa de referência. Costuma ser mais simples para objetivos de curto prazo, especialmente quando o investidor quer acompanhar a evolução do mercado sem fixar completamente o retorno.
Já o híbrido combina uma taxa fixa com um índice de inflação. Pode ser útil para objetivos longos, mas exige atenção ao prazo e à possibilidade de oscilações antes do vencimento, principalmente em títulos negociados no mercado.
Para iniciantes, a escolha deve ser guiada pelo objetivo e pela tolerância a oscilações, não pela promessa de uma taxa aparentemente superior.
Erros que podem comprometer a estratégia
A escada é simples, mas alguns comportamentos reduzem seus benefícios.
Concentrar tudo no emissor com a maior taxa
Uma taxa elevada pode compensar um risco maior, mas não deve ser analisada isoladamente. Verifique a solidez da instituição, os limites de proteção existentes e a concentração total do seu patrimônio.
Quando houver cobertura do Fundo Garantidor de Créditos, também é necessário observar os limites e as regras vigentes. A garantia não deve ser tratada como substituta da análise do emissor.
Aplicar a reserva de emergência em títulos longos
Esse é um dos erros mais perigosos. Uma emergência não espera o vencimento de uma aplicação. Mantenha o dinheiro de uso imediato em produtos compatíveis com essa necessidade.
Criar degraus demais
Uma carteira com dezenas de pequenos vencimentos pode ser difícil de acompanhar, especialmente para quem está no início. Mais produtos não significam automaticamente mais diversificação.
Comece com uma estrutura que você consiga controlar. O objetivo é facilitar decisões, não transformar o acompanhamento em uma tarefa confusa.
Ignorar impostos e custos
A rentabilidade líquida é o que importa. Dependendo do produto, podem existir Imposto de Renda, taxas de administração, custos de negociação ou regras específicas de tributação.
Antes de comparar duas aplicações, simule quanto realmente ficará disponível no vencimento. Uma taxa bruta maior pode não resultar no melhor retorno líquido.
Resgatar antes do vencimento sem entender o preço
Alguns títulos podem ser vendidos antes do prazo por um preço diferente daquele esperado. Em produtos com marcação a mercado, oscilações podem provocar perdas temporárias ou permanentes se o resgate ocorrer em uma ocasião desfavorável.
Leia as condições do investimento e confirme como funciona a saída antecipada antes de aplicar.
Como acompanhar e ajustar sua escada
A estratégia não deve ser abandonada depois do primeiro aporte. Uma revisão periódica ajuda a verificar se os prazos ainda correspondem aos objetivos.
A cada três ou seis meses, avalie:
- quais vencimentos estão próximos;
- se os objetivos financeiros mudaram;
- se a reserva de emergência continua adequada;
- quanto está concentrado em cada instituição;
- se a rentabilidade líquida permanece competitiva;
- se os aportes mensais podem criar novos degraus.
Também vale manter uma planilha simples com nome do produto, emissor, valor investido, data de aplicação, vencimento, rentabilidade contratada e finalidade. Esse controle reduz o risco de esquecer aplicações ou tomar decisões baseadas apenas na memória.
Quando um título vencer, não reinvista automaticamente. Primeiro confirme se o dinheiro ainda tem a mesma finalidade. Um recurso que antes era de longo prazo pode passar a ser necessário para uma meta mais próxima.
Perguntas Frequentes
A escada de renda fixa é indicada para qualquer investidor iniciante?
Ela pode ser útil para quem deseja organizar prazos e evitar a concentração de vencimentos, mas não substitui a avaliação do perfil e dos objetivos. Antes de investir, forme uma reserva de emergência e compreenda as condições do produto escolhido.
Preciso ter muito dinheiro para montar uma escada?
Não. É possível começar com dois degraus e aumentar a estrutura com novos aportes. O valor mínimo depende da instituição e do investimento, portanto é importante verificar as condições antes da aplicação.
Posso usar CDBs diferentes na mesma escada?
Sim, desde que você compare emissor, prazo, liquidez, rentabilidade, tributação e eventual cobertura do Fundo Garantidor de Créditos. Evite concentrar um valor elevado em uma única instituição sem avaliar o risco.
O que fazer quando um título vencer?
Analise se o dinheiro será usado. Caso não seja necessário, você pode reinvesti-lo em um novo degrau. Se houver uma meta próxima, o valor pode ser direcionado para ela ou permanecer em uma alternativa de liquidez compatível.
A escada garante uma rentabilidade maior?
Não. A estratégia organiza prazos e reduz a dependência de uma única data, mas não garante retorno superior. O resultado dependerá das taxas contratadas, dos produtos escolhidos, dos impostos, dos custos e das condições do mercado.
Transforme organização em hábito de investimento
Montar uma escada de renda fixa é uma maneira prática de dar função a cada parcela do seu dinheiro sem depender de uma única data de vencimento. A estratégia começa com a separação dos objetivos, passa pela escolha consciente de prazos e continua com revisões periódicas.
Comece pequeno, registre cada aplicação e não comprometa o dinheiro destinado a emergências. Compare sempre a rentabilidade líquida, a liquidez e o risco do emissor antes de confirmar qualquer investimento.
Escolha hoje dois ou três degraus compatíveis com sua realidade, faça sua primeira simulação e dê o próximo passo para investir com mais clareza e disciplina.